Ultimi aggiornamenti sulla proposta per lo Stadio San Siro ed aree limitrofe
16 Aprile
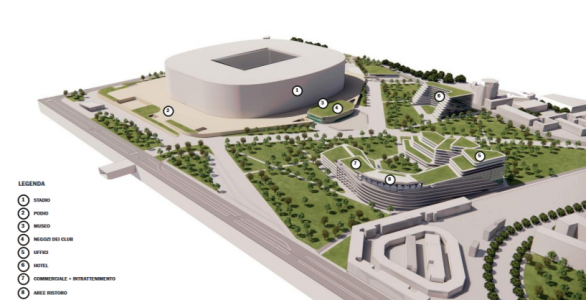
È delle scorse settimane la notizia che l’11 marzo scorso F.C. Internazionale Milano e A.C. Milan S.p.A. hanno congiuntamente presentato, ai sensi dell’art. 4, comma 13, del d.lgs. 28 febbraio 2021, n. 38 (cd. “Legge Stadi”) una proposta per l’acquisto del compendio immobiliare dell’ambito Grande Funzione Urbana (GFU) “San Siro”, comprensivo dello Stadio, finalizzata alla rifunzionalizzazione dell’attuale impianto “G. Meazza” e alla costruzione di un nuovo Stadio da circa 71.500 posti.
Lo Stadio sarà conforme ai requisiti della Serie A e sarà classificato come impianto di Categoria 4 UEFA e Categoria 1 FIFA. Inoltre, soddisferà le specifiche necessarie per ospitare una finale di UEFA Champions League e migliorerà notevolmente l’esperienza Stadio, a beneficio di tutti gli utenti.
La proposta era stata preceduta dalla nota del 9 agosto 2024 con cui le Società, “ferme restando le procedure attualmente in corso relative ad altre opzioni di realizzazione di un nuovo stadio” (che quindi non sono state abbandonate), avevano comunicato al Sindaco la propria manifestazione di interesse non vincolante relativa al compendio immobiliare dell’ambito GFU “San Siro”, comprensivo dello Stadio Giuseppe Meazza, e dalla successiva perizia di stima, redatta dall’Agenzia delle Entrate il 16 settembre 2024 su richiesta del Comune, che aveva valutato il valore delle suddette aree in complessivi euro 197.000.000,00 (di cui euro 72.983.260,97 relativi allo Stadio).
Oltre allo schema del contratto di compravendita con gli elementi essenziali per l’acquisizione, ivi incluso il prezzo di acquisto offerto dalle medesime Società, pari ad euro 197.000.000,00 oltre IVA (pari alla stima dell’Agenzia delle Entrate), con la deduzione delle voci di costo indicate dall’art. 4, comma 13, del d.lgs. n. 38/2021 e con la precisazione di termini e condizioni cui la proposta è soggetta, ivi inclusi gli elementi essenziali urbanistici, le Società hanno allegato il documento di fattibilità delle alternative progettuali (“DOCFAP”), con i dettagli progettuali relativi alla proposta “in continuità con la procedura instaurata nel 2019”, aggiornato ed in relazione al quale le Società dichiarano che “sono stati recepiti, per quanto possibile, gli esiti del dibattito pubblico riportati nella delibera di Giunta comunale n. 28/2023” (Studio di Fattibilità in data 10 luglio 2019 dichiarato di pubblico interesse in data 8 novembre 2019, con conferma in data 5 novembre 2021, in data 20 settembre 2022 e successivo dibattito pubblico dal 19 gennaio 2023).
L’Alternativa 1 (Opzione zero), non prevedendo alcun intervento sullo Stadio e all’intero del lotto, stima 3.280.000 euro l’anno di costi di manutenzione dello Stadio esistente così come desunti dalle spese degli ultimi 3 anni: considerando 5 anni, ovvero il periodo dal 2025 a 2030 (fine concessione), il totale dei costi di manutenzione risulta di 16.400.000 euro al netto di inflazione e IVA.
L’Alternativa 2 (Recupero dell’edificio esistente), si propone una riqualificazione strutturale e funzionale dello Stadio finalizzata all’ottimizzazione dell’impianto per le competizioni sportive per un costo stimato di 428,4 milioni di euro: gli interventi previsti riguardano l’adeguamento delle tribune, il rifacimento degli impianti e l’aggiunta di spazi legati all’ospitalità e di servizi al tifoso. Nel masterplan è previsto un nuovo parco urbano e un complesso plurivalente (costo stimato di 368,4 milioni di euro), oltre alla Powerstation energetica (23,5 milioni di euro), per un totale complessivo di 820,3 milioni di euro (a cui aggiungere i predetti costi di manutenzione di 16.400.000 euro).
L’Alternativa 3 (Rifunzionalizzazione dello Stadio G. Meazza e costruzione Nuovo Stadio di Milano), la soluzione risultata migliore in termini di costi/benefici, stima un costo di 1,25 miliardi (al netto dei 197 milioni di euro per l’acquisto delle aree), un impatto complessivo economico di 4,6 miliardi ed un contributo al PIL (alla piena operatività del nuovo Stadio e del comparto plurivalente) di circa 1,4 miliardi all’anno, di cui quasi il 30% ricadrà sul quartiere limitrofo.
In particolare, la costruzione del nuovo Stadio, operativo dal 2031 secondo il progetto, costerà 707,9 milioni di euro (583,7 per lo Stadio e 124,2 per il podio sopraelevato), mentre per le aree esterne e le infrastrutture l’investimento sarà di 102,8 milioni (68 destinati al Tunnel Patroclo). Il comparto plurivalente costerà 390,1 milioni (di cui 371,4 solo per il parziale recupero del secondo anello con hotel, uffici e negozi, un centro medico e parcheggi interrati) e il resto sarà destinato a infrastrutture e spazi esterni. Infine, 33,6 milioni saranno investiti nella Powerstation energetica.
Sono esclusi i costi di bonifica, di decostruzione dello Stadio, le spese di acquisto delle aree, i soft cost, gli oneri di urbanizzazione e il contributo sul costo di costruzione, compensazioni per la neutralità carbonica, imprevisti, l’inflazione e l’IVA.
Si stima un impatto complessivo dell’opera di 4,6 miliardi dei quali 1,8 sono relativi all’impatto diretto (valore dell’investimento complessivo previsto per la realizzazione del masterplan), 2,4 riguardano l’impatto indiretto (valore economico attivato nelle filiere di subfornitura) e i restanti 400 milioni riguardano l’indotto (valore economico generato dai consumi delle famiglie per effetto delle retribuzioni ricevute direttamente e indirettamente dalle aziende delle filiere coinvolte).
Per quel che concerne gli impatti dell’operatività/esercizio, considerati i differenti profili di spesa e la provenienza geografica dei fruitori e utilizzatori del quartiere, si stima che i consumi annuali (on site e off site) saranno pari a 780 milioni/anno per gli spettatori delle partite, 300 milioni/anno per gli spettatori dei concerti, 50 milioni/anno per gli operatori business, 20 milioni/anno per i lavoratori delle funzioni e 250 milioni/anno per i visitatori extra match-day o concert-day.
La realizzazione dell’Alternativa 3 renderà il quartiere una vera e propria destinazione urbana, capace di attrarre fino a 11,6 milioni di visitatori all’anno, di cui 4,8 milioni negli event days (in occasione di partite o concerti) e 6,8 milioni nei non event days. La presenza media stimata per ogni visitatore sarà di circa 2,5 ore.
Dopo il ricevimento della proposta, la Giunta comunale, con la deliberazione n. 324 del 18 marzo 2025, ha approvato le “Linee di indirizzo” per lo sviluppo delle attività conseguenti alla proposta.
In un’ottica di massima trasparenza, in data 24 marzo 2025 il Comune di Milano ha pubblicato l’avviso per la raccolta di manifestazioni di interesse relative al compendio immobiliare dell’ambito GFU “San Siro”, comprensivo dello Stadio Giuseppe Meazza, da presentare entro e non oltre il 30 aprile 2025. Gli interessati devono presentare, a pena di esclusione, una proposta contenente la “Relazione descrittiva delle principali linee progettuali di sviluppo della GFU San Siro, comprensiva dell’impianto Stadio”, nel rispetto delle indicazioni di cui all’avviso pubblicato, con particolare riguardo a quelle della deliberazione della Giunta comunale n. 28/2023 (la stessa alla base del DOCFAP di Inter e Milan), e la “Indicazione degli elementi essenziali del contratto proposto”, ivi compreso il corrispettivo; oltre alla domanda di partecipazione e alla dichiarazione relativa all’insussistenza di cause ostative a contrarre con la pubblica amministrazione, nonché al possesso di una capacità economico-finanziaria adeguata a sostenere l’impegno espresso con la proposta.
Il valore del compendio oggetto dell’avviso, al netto di imposte, tasse, oneri notarili, è quello stimato con la perizia dell’Agenzia delle Entrate già contenuto nella proposta delle Società sopra richiamata. In particolare: Valore Stadio pari ad Euro 72.983.260,97 (il valore si riferisce al solo manufatto in quanto le aree di sedime sono state computate nella più ampia GFU) e Valore complessivo aree Ambito GFU San Siro pari ad Euro 124.005.204,23.
In risposta alle interrogazioni presentate da comitati e politici locali, su espressa richiesta del Comune, l’Agenzia delle Entrate ha chiarito i criteri di calcolo della perizia che ha stabilito il prezzo d’acquisto del Meazza in 72 milioni di euro (dai 231,3 milioni di mercato a nuovo è stato sottratto il deterioramento fisico della struttura valutato in 89 milioni e soprattutto «l’obsolescenza funzionale» valutata in 69,4 milioni per un taglio del 30% sulla stima iniziale) e delle aree limitrofe in 124 milioni. Se in merito alla valutazione nello stato di fatto dello Stadio Meazza si è applicato il procedimento del “costo di riproduzione deprezzato”, per le aree intorno allo Stadio si è adottato un approccio finanziario di Analisi dei flussi di cassa attualizzati (Discounted Cash Flow Analysis – DCF).
La riduzione di valore della GFU è determinata da una serie di fattori: le destinazioni realizzabili al suo interno che risultano essere esclusivamente di tipo non residenziale (commerciale e terziario); l’indice edificatorio che è condizionato alla presenza o realizzazione dello Stadio ed alle tempistiche di attuazione, escludendo che l’area possa essere considerata immediatamente edificabile. Pertanto, il valore unitario è stato ridotto rispetto all’ordinario valore di monetizzazione della zona. Infine, l’Agenzia ha chiarito che la sua valutazione non si è espressa in relazione alla fattibilità tecnica della ristrutturazione dello Stadio e che, nella stima del prezzo di vendita, non sono stati considerati né i costi di realizzazione del nuovo Stadio, né i costi di rifunzionalizzazione dello Stadio esistente, né gli eventuali costi di bonifica.
Per quanto riguarda i prossimi passi, il 30 aprile 2025 scade il termine per la presentazione di manifestazioni di interesse relative al compendio immobiliare “San Siro”.
Nel caso in cui entro tale data non pervenisse alcuna manifestazione di interesse, si procederà alla conferma della dichiarazione di pubblico interesse entro e non oltre il 30 giugno 2025, con la previsione dell’impegno a stipulare l’atto di acquisto entro il 31 luglio 2025.
Nella diversa ipotesi in cui pervenissero manifestazioni di interesse da parte di associazioni o società sportive interessate all’acquisto o all’utilizzo delle aree di cui si parla, il Comune dovrebbe indire una procedura negoziata senza previa pubblicazione.
Le tempistiche sono quindi piuttosto brevi, anche alla luce del parere prot. 10177 del 26 luglio 2023 con il quale la Soprintendenza Archeologia, Belle Arti e Paesaggio per la Città Metropolitana di Milano, ha ritenuto di “potere comunicare, in via anticipata, l’impossibilità di negare la sussistenza di un interesse culturale semplice del secondo anello in vista della futura verifica”, precisando, tuttavia, che “nel 2026, in occasione delle ipotizzate fasi di demolizione dello stadio, la struttura del secondo anello (l’unica al momento a non essere stata valutata), avrà raggiunto il requisito della vetustà (> 70 anni), e ricadrà nel regime di tutela de iure. Pertanto si dovrà procedere con una verifica dell’interesse culturale”.
Ciò in concreto sta a significare che, nell’ipotesi in cui le aree in questione (ivi compreso lo stadio) non siano alienate al privato entro l’11 novembre 2025 (data in cui ricorrono i 70 anni dall’ultimazione dei lavori di costruzione del secondo anello dello stadio di San Siro), scatterà il vincolo previsto dagli articoli 10, comma 1, e 12, comma 1, del d.lgs. n. 42/2024 – c.d. “Codice dei beni culturali”, i quali prevedono che, fino a quando non sia stata effettuata la verifica di sussistenza dell’interesse culturale di cui al comma 2 dell’art. 12, sono sottoposti alle disposizioni della Parte II del Codice i beni immobili appartenenti allo Stato, alle regioni, agli altri enti pubblici territoriali, nonché ad ogni altro ente ed istituto pubblico e a persone giuridiche private senza fine di lucro, ivi compresi gli enti ecclesiastici civilmente riconosciuti, che presentano interesse artistico, storico, archeologico o etnoantropologico (a condizione che siano opera di autore non più vivente e la cui esecuzione risalga ad oltre 70 anni).
Come ben spiegato dalla soprintendente all’Archeologia, belle arti e paesaggio per la Città metropolitana di Milano, arch. Emanuela Carpani: “Quando un bene passa da una proprietà pubblica a una privata viene meno l’istituto della tutela “de iure”, che stabilisce che i beni pubblici aventi più di 70 anni sono automaticamente sottoposti a disciplina di tutela, finché non si fa la verifica di interesse culturale. Se un bene diventa privato questa tutela de iure non scatta per legge. Se non ci sono i 70 anni non c’è vincolo neanche per il pubblico, nel caso di acquisizione da soggetti privati non scatterà nel momento in cui il bene matura i 70 anni la tutela”.
Bisogna quindi fare presto ed addivenire alla vendita prima di novembre 2025 perché, qualora ciò non avvenisse, il percorso sin qui ipotizzato da Inter, Milan e Comune di Milano potrebbe subire una battuta d’arresto facendo tornare in voga i progetti alternativi ipotizzati dalle due società sportive milanesi (nell’area al confine tra i comuni di Rozzano e Assago per l’Inter, a San Donato per il Milan).